Gruppo Pittini Governo Investitori Responsabile Comunicazione Carriere Chi sei?
Ricerca
Search this site
506 risultati trovati con una ricerca vuota
- ART. 85 Ricavi [n.d.r. ex art. 53] (1) (2) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 85 Ricavi [n.d.r. ex art. 53] (1) (2) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 7 aprile 2025 1. Sono considerati ricavi: a) i corrispettivi delle cessioni di beni e delle prestazioni di servizi alla cui produzione o al cui scambio è diretta l’attività dell’impresa; (3) b) i corrispettivi delle cessioni di materie prime e sussidiarie, di semilavorati e di altri beni mobili, esclusi quelli strumentali, acquistati o prodotti per essere impiegati nella produzione; c) i corrispettivi delle cessioni di azioni o quote di partecipazioni, anche non rappresentate da titoli, al capitale di società ed enti di cui all’articolo 73, che non costituiscono immobilizzazioni finanziarie, diverse da quelle cui si applica l’esenzione di cui all’articolo 87, anche se non rientrano fra i beni al cui scambio è diretta l’attività dell’impresa. Se le partecipazioni sono nelle società o enti di cui all’articolo 73, comma 1, lettera d), si applica il comma 2 dell’articolo 44; d) i corrispettivi delle cessioni di strumenti finanziari similari alle azioni ai sensi dell’articolo 44 emessi da società ed enti di cui all’articolo 73, che non costituiscono immobilizzazioni finanziarie, diversi da quelli cui si applica l’esenzione di cui all’articolo 87, anche se non rientrano fra i beni al cui scambio è diretta l’attività dell’impresa; e) i corrispettivi delle cessioni di obbligazioni e di altri titoli in serie o di massa diversi da quelli di cui alla lettere c) e d) precedenti che non costituiscono immobilizzazioni finanziarie, anche se non rientrano fra i beni al cui scambio è diretta l’attività dell’impresa; f) le indennità conseguite a titolo di risarcimento, anche in forma assicurativa, per la perdita o il danneggiamento di beni di cui alle precedenti lettere; g) i contributi in denaro, o il valore normale di quelli, in natura, spettanti sotto qualsiasi denominazione in base a contratto; h) i contributi spettanti esclusivamente in conto esercizio a norma di legge. 2. Si comprende inoltre tra i ricavi il valore normale dei beni di cui al comma 1 assegnati ai soci o destinati a finalità estranee all’esercizio dell’impresa. 3. I beni di cui alle lettere c), d) ed e) del comma 1 costituiscono immobilizzazioni finanziarie se sono iscritti come tali nel bilancio. (4) 3 bis. In deroga al comma 3, per i soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002, si considerano immobilizzazioni finanziarie gli strumenti finanziari diversi da quelli detenuti per la negoziazione. (5) Note: (1) Articolo sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190, in vigore dall’1.1.2004. (2) Ai sensi dell’art. 5, comma 3, DLgs. 14.9.2015 n. 147, pubblicato in G.U. 22.9.2015 n. 220, “Gli articoli 58, 68, 85 e 86 del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e gli articoli 5, 5-bis, 6 e 7 del decreto legislativo 15 dicembre 1997, n. 446, si interpretano nel senso che per le cessioni di immobili e di aziende nonchè per la costituzione e il trasferimento di diritti reali sugli stessi, l’esistenza di un maggior corrispettivo non è presumibile soltanto sulla base del valore anche se dichiarato, accertato o definito ai fini dell’imposta di registro di cui al decreto del Presidente della Repubblica 26 aprile 1986, n. 131, ovvero delle imposte ipotecaria e catastale di cui al decreto legislativo 31 ottobre 1990, n. 347”. (3) Si veda l’art. 34, comma 1, L. 12.11.2011 n. 183, pubblicata in G.U. 14.11.2011 n. 265, S.O. n. 234. (4) Comma sostituito dall’art. 1, comma 58, lett. b), L. 24.12 2007 n. 244, pubblicata in G.U. 28.12.2007 n. 300, S.O. n. 285, in vigore dall’1.1.2008. Testo precedente: “Ai fini delle imposte sui redditi i beni di cui alle lettere c), d) ed e), del comma 1 non costituiscono immobilizzazioni finanziarie se non sono iscritti come tali nel bilancio.“. (5) Comma inserito dall’art. 1, comma 58, lett. b), L. 24.12.2007 n. 244, pubblicata in G.U. 28.12.2007 n. 300, S.O. n. 285, in vigore dall’1.1.2008. 7 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- 55 BIS. [Imposta sul reddito d'impresa [n.d.r. ex art. 52]] | WPITTINI
Consulenza: T.U.I.R. di Walter Pittini < Previous Next > 55 BIS. [Imposta sul reddito d'impresa [n.d.r. ex art. 52]] Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 1 aprile 2025 Note: (1) Articolo abrogato dall’art. 1, comma 1055, lett. a), n. 2), L. 30.12.2018 n. 145, pubblicata in G.U. 31.12.2018 n. 302, S.O. n. 62, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2017. Testo precedente: “Art. 55-bis (Imposta sul reddito d’impresa). - 1. Il reddito d’impresa degli imprenditori individuali e delle società in nome collettivo e in accomandita semplice in regime di contabilità ordinaria, determinato ai sensi del presente capo, è escluso dalla formazione del reddito complessivo e assoggettato a tassazione separata con l’aliquota prevista dall’articolo 77. Dal reddito d’impresa sono ammesse in deduzione le somme prelevate, a carico dell’utile di esercizio e delle riserve di utili, nei limiti del reddito del periodo d’imposta e dei periodi d’imposta precedenti assoggettati a tassazione separata al netto delle perdite residue computabili in diminuzione dei redditi dei periodi d’imposta successivi, a favore dell’imprenditore, dei collaboratori familiari o dei soci. 2. In deroga all’articolo 8, comma 3, le perdite maturate nei periodi d’imposta di applicazione delle disposizioni di cui al comma 1 del presente articolo sono computate in diminuzione del reddito dei periodi d’imposta successivi per l’intero importo che trova capienza in essi. Le perdite non ancora utilizzate al momento di fuoriuscita dal regime di cui al presente articolo sono computabili in diminuzione dai redditi ai sensi dell’articolo 8, comma 3, considerando l’ultimo anno di permanenza nel regime come anno di maturazione delle stesse. Nel caso di società in nome collettivo e in accomandita semplice tali perdite sono imputate a ciascun socio proporzionalmente alla sua quota di partecipazione agli utili. 3. Le somme prelevate a carico dell’utile dell’esercizio e delle riserve di utili, nei limiti del reddito dell’esercizio e dei periodi d’imposta precedenti assoggettati a tassazione separata e non ancora prelevati, a favore dell’imprenditore, dei collaboratori familiari o dei soci costituiscono reddito d’impresa e concorrono integralmente a formare il reddito complessivo dell’imprenditore, dei collaboratori familiari o dei soci. 4. Gli imprenditori e le società in nome collettivo e in accomandita semplice in regime di contabilità ordinaria possono optare per l’applicazione delle disposizioni di cui al presente articolo. L’opzione ha durata pari a cinque periodi d’imposta, è rinnovabile e deve essere esercitata nella dichiarazione dei redditi, con effetto dal periodo d’imposta cui è riferita la dichiarazione. 5. L’applicazione del presente articolo esclude quella dell’articolo 5 limitatamente all’imputazione e alla tassazione del reddito indipendentemente dalla sua percezione. 6. Le disposizioni del presente articolo non si applicano alle somme prelevate a carico delle riserve formate con utili dei periodi d’imposta precedenti a quello dal quale ha effetto tale articolo; le riserve da cui sono prelevate le somme si considerano formate prioritariamente con utili di tali periodi d’imposta. 6-bis. In caso di fuoriuscita dal regime di cui al presente articolo anche a seguito di cessazione dell’attività, le somme prelevate a carico delle riserve di utili formate nei periodi d’imposta di applicazione delle disposizioni del presente articolo, nei limiti in cui le stesse sono state assoggettate a tassazione separata, concorrono a formare il reddito complessivo dell’imprenditore, dei collaboratori o dei soci; ai medesimi soggetti è riconosciuto un credito d’imposta in misura pari all’imposta di cui al comma 1, primo periodo.“. Per le precedenti modifiche si vedano: - l’art. 58, comma 1, DL 24.4.2017 n. 50, convertito, con modificazioni, dalla L. 21.6.2017 n. 96; - l’art. 1, comma 547, lett. b), L. 11.12.2016 n. 232, pubblicata in G.U. 21.12.2016 n. 297, S.O. n. 57. Consulenza Fiscale 60 Prenota 1 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 95 Spese per prestazioni di lavoro [n.d.r. ex art. 62] (1) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 95 Spese per prestazioni di lavoro [n.d.r. ex art. 62] (1) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 7 aprile 2025 1. Le spese per prestazioni di lavoro dipendente deducibili nella determinazione del reddito comprendono anche quelle sostenute in denaro o in natura a titolo di liberalità a favore dei lavoratori, salvo il disposto dell’articolo 100, comma 1. 2. Non sono deducibili i canoni di locazione anche finanziaria e le spese relative al funzionamento di strutture recettive, salvo quelle relative a servizi di mensa destinati alla generalità dei dipendenti o a servizi di alloggio destinati a dipendenti in trasferta temporanea. I canoni di locazione anche finanziaria e le spese di manutenzione dei fabbricati concessi in uso ai dipendenti sono deducibili per un importo non superiore a quello che costituisce reddito per i dipendenti stessi a norma dell’articolo 51, comma 4, lettera c). Qualora i fabbricati di cui al secondo (2) periodo siano concessi in uso a dipendenti che abbiano trasferito la loro residenza anagrafica per esigenze di lavoro nel comune in cui prestano l’attività, per il periodo d’imposta in cui si verifica il trasferimento e nei due periodi successivi, i predetti canoni e spese sono integralmente deducibili. 3. Le spese di vitto e alloggio sostenute per le trasferte effettuate fuori dal territorio comunale dai lavoratori dipendenti e dai titolari di rapporti di collaborazione coordinata e continuativa sono ammesse in deduzione per un ammontare giornaliero non superiore ad euro 180,76; il predetto limite è elevato ad euro 258,23 per le trasferte all’estero. Se il dipendente o il titolare dei predetti rapporti sia stato autorizzato ad utilizzare un autoveicolo di sua proprietà ovvero noleggiato al fine di essere utilizzato per una specifica trasferta, la spesa deducibile è limitata, rispettivamente, al costo di percorrenza o alle tariffe di noleggio relative ad autoveicoli di potenza non superiore a 17 cavalli fiscali, ovvero 20 se con motore diesel. 4. Le imprese autorizzate all’autotrasporto di merci, in luogo della deduzione, anche analitica, delle spese sostenute in relazione alle trasferte effettuate dal proprio dipendente fuori del territorio comunale, possono dedurre un importo pari a euro 59,65 al giorno, elevate a euro 95,80 per le trasferte all’estero, al netto delle spese di viaggio e di trasporto. 5. I compensi spettanti agli amministratori delle società ed enti di cui all’articolo 73 (3), comma 1, sono deducibili nell’esercizio in cui sono corrisposti; quelli erogati sotto forma di partecipazione agli utili, anche spettanti ai promotori e soci fondatori, sono deducibili anche se non imputati al conto economico. 6. Fermo restando quanto disposto dall’articolo 109, comma 9, lettera b) le partecipazioni agli utili spettanti ai lavoratori dipendenti, e agli associati in partecipazione sono computate in diminuzione del reddito dell’esercizio di competenza, indipendentemente dalla imputazione al conto economico. Note: (1) Articolo sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190, in vigore dall’1.1.2004. (2) La parola “secondo” è stata sostituita alla precedente “primo” dall’art. 6, comma 6, lett. a), DLgs. 18.11.2005 n. 247, pubblicato in G.U. 1.12.2005 n. 280, S.O. n. 183. Ai sensi del successivo comma 13, la disposizione ha effetto per i periodi di imposta che iniziano a decorrere dall’1.1.2004. (3) Le parole “di cui all’articolo 73” sono state sostituite alle precedenti “di cui all’articolo 72” dall’art. 6, comma 6, lett. b), DLgs. 18.11.2005 n. 247, pubblicato in G.U. 1.12.2005 n. 280, S.O. n. 183. Ai sensi del successivo comma 13, la disposizione ha effetto per i periodi di imposta che iniziano a decorrere dall’1.1.2004. 7 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 122 Obblighi della società od ente controllante (1) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 122 Obblighi della società od ente controllante (1) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 10 aprile 2025 1. La società o ente controllante presenta la dichiarazione dei redditi del consolidato, calcolando il reddito complessivo globale risultante dalla somma algebrica dei redditi complessivi netti dichiarati da ciascuna delle società partecipanti al regime del consolidato e procedendo alla liquidazione dell’imposta di gruppo secondo le disposizioni attuative contenute nel decreto ministeriale di cui all’articolo 129 e in quello di approvazione del modello annuale di dichiarazione dei redditi. Note: (1) Articolo sostituito dall’art. 1, comma 33, lett. s), L. 24.12.2007 n. 244, pubblicata in G.U. 28.12.2007 n. 300, S.O. n. 285. Ai sensi del successivo comma 34, l’eliminazione della rettifica di consolidamento concernente la quota imponibile dei dividendi distribuiti dalle società controllate conseguente alle modifiche recate dalla lett. s), ha effetto dalle delibere di distribuzione adottate a partire dall’1.9.2007, esclusa la delibera riguardante la distribuzione dell’utile relativo all’esercizio anteriore a quello in corso al 31.12.2007. Resta ferma l’applicazione degli artt. 124, comma 1, 125, comma 1 e 138, comma 1 del TUIR. Testo precedente: “Art. 122 (Obblighi della società od ente controllante e rettifiche di consolidamento). - 1. La società o l’ente controllante presenta la dichiarazione dei redditi del consolidato e calcola il reddito complessivo globale apportando alla somma algebrica dei redditi complessivi dei soggetti partecipanti le seguenti variazioni: a) in diminuzione per un importo corrispondente alla quota imponibile dei dividendi distribuiti dalle società controllate di cui all’articolo 117, comma 1, anche se provenienti da utili assoggettati a tassazione in esercizi precedenti a quello di inizio dell’opzione; b) in diminuzione o in aumento per effetto della rideterminazione del pro-rata patrimoniale di cui all’articolo 97, secondo quanto previsto dal comma 2 dello stesso articolo; c) in diminuzione per un importo corrispondente alla differenza tra il valore di libro e quello fiscale riconosciuto dei beni assoggettati al regime di neutralità di cui all’articolo 123.“. In precedenza, l’articolo era stato sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190. 10 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 60 Spese per prestazioni di lavoro | WPITTINI
Consulenza: T.U.I.R. di Walter Pittini < Previous Next > ART. 60 Spese per prestazioni di lavoro Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 1 aprile 2025 1. Non sono ammesse in deduzione a titolo di compenso del lavoro prestato o dell’opera svolta dall’imprenditore, dal coniuge, dai figli, affidati o affiliati minori di età o permanentemente inabili al lavoro e dagli ascendenti, nonché dai familiari partecipanti all’impresa di cui al comma 4 dell’articolo 5. Note: (1) Articolo sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190, in vigore dall’1.1.2004. Consulenza Fiscale 60 Prenota 1 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 114 Banca d'Italia e Ufficio italiano dei cambi [n.d.r. ex art. 104] (1) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 114 Banca d'Italia e Ufficio italiano dei cambi [n.d.r. ex art. 104] (1) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 7 aprile 2025 1. Nella determinazione del reddito della Banca d’Italia e dell’Ufficio italiano dei cambi assumono rilevanza i bilanci compilati in conformità ai criteri di rilevazione e di redazione adottati dalla Banca Centrale Europea ai sensi dello Statuto del SEBC e alle raccomandazioni dalla stessa formulate in materia, e non si tiene conto degli utili e dei proventi da versare allo Stato in ottemperanza a disposizioni legislative, regolamentari, statutarie, a deliberazioni del Comitato interministeriale per il credito e il risparmio o a convenzioni con il Ministero dell’economia e delle finanze. 2. Salvo quanto previsto al comma 1, si applicano le disposizioni di cui agli articoli 110, comma 2, terzo periodo, 106 commi 3, 4 e 5, e 112. Note: (1) Articolo sostituito dall’art. 6, comma 12, DLgs. 18.11.2005 n. 247, pubblicato in G.U. 1.12.2005 n. 280, S.O. n. 183. Ai sensi del successivo comma 13, le disposizioni hanno effetto per i periodi di imposta che iniziano a decorrere dall’1.1.2005. Testo precedente: “Art. 114 (Banca d’Italia e Ufficio italiano dei cambi). - 1. Nella determinazione del reddito della Banca d’Italia e dell’Ufficio italiano dei cambi non si tiene conto: a) degli utili e dei proventi da versare allo Stato in ottemperanza a disposizioni legislative, regolamentari, statutarie, a deliberazioni del Comitato interministeriale per il credito e il risparmio o a convenzioni con il Ministero dell’economia e delle finanze; b) delle plusvalenze e sopravvenienze relative a valute estere, titoli, crediti e debiti in valuta estera iscritte in bilancio in base all’andamento dei cambi e accantonate in apposito fondo del passivo. 2. Si applicano le disposizioni di cui articoli 110, comma 2, terzo periodo, 106, comma 2, e 112.”. In precedenza, l’articolo era stato sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190. 7 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 63. [Contrasto all'utilizzo fiscale della sottocapitalizzazione delle imprese] | WPITTINI
Consulenza: T.U.I.R. di Walter Pittini < Previous Next > ART. 63. [Contrasto all'utilizzo fiscale della sottocapitalizzazione delle imprese] Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 1 aprile 2025 Note: (1) Articolo abrogato dall’art. 1, comma 33, lett. c), L. 24.12.2007 n. 244, pubblicata in G.U. 28.12.2007 n. 300, S.O. n. 285. Ai sensi del successivo comma 34, la disposizione si applica a decorrere dal periodo d’imposta successivo a quello in corso al 31.12.2007. Testo precedente: “Art. 63 (Contrasto all’utilizzo fiscale della sottocapitalizzazione delle imprese). - 1. Per l’applicazione della norma di cui all’articolo 98 alle imprese individuali il riferimento al socio si intende all’imprenditore e nelle imprese familiari anche ai soggetti di cui all’articolo 5, comma 5.”. In precedenza, l’articolo era stato sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190. Consulenza Fiscale 60 Prenota 1 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 98 [Contrasto all'utilizzo fiscale della sottocapitalizzazione] (1) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 98 [Contrasto all'utilizzo fiscale della sottocapitalizzazione] (1) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 7 aprile 2025 Note: (1) Articolo abrogato dall’art. 1, comma 33, lett. l), L. 24.12.2007 n. 244, pubblicata in G.U. 28.12.2007 n. 300, S.O. n. 285. Ai sensi del successivo comma 34, la disposizione si applica a decorrere dal periodo d’imposta successivo a quello in corso al 31.12.2007. Testo precedente: “Art. 98 (Contrasto all’utilizzo fiscale della sottocapitalizzazione). - 1. La remunerazione dei finanziamenti eccedenti di cui al comma 4, direttamente o indirettamente erogati o garantiti da un socio qualificato o da una sua parte correlata, computata al netto della quota di interessi indeducibili in applicazione dell’articolo 3, comma 115 della legge 28 dicembre 1995, n. 549, è indeducibile dal reddito imponibile qualora il rapporto tra la consistenza media durante il periodo d’imposta dei finanziamenti di cui al comma 4 e la quota di patrimonio netto contabile di pertinenza del socio medesimo e delle sue parti correlate, aumentato degli apporti di capitale effettuati dallo stesso socio o da sue parti correlate in esecuzione dei contratti di cui all’articolo 109, comma 9, lettera b), sia superiore a quello di quattro a uno. 2. Il comma 1 non si applica nel caso in cui: a) l’ammontare complessivo dei finanziamenti di cui al comma 4 non eccede quattro volte il patrimonio netto contabile determinato con i criteri di cui alla lettera e) del comma 3; b) il contribuente debitore fornisce la dimostrazione che l’ammontare dei finanziamenti di cui al comma 4 è giustificato dalla propria esclusiva capacità di credito e che conseguentemente gli stessi sarebbero stati erogati anche da terzi indipendenti con la sola garanzia del patrimonio sociale. 3. Ai fini dell’applicazione del comma 1: a) si considerano eccedenti i finanziamenti di cui al comma 4 per la parte della loro consistenza media eccedente il rapporto di cui al comma 1; b) si considerano parti correlate al socio qualificato le società da questi controllate ai sensi dell’articolo 2359 del codice civile e se persona fisica anche i familiari di cui all’articolo 5, comma 5; c) il socio è qualificato quando: 1) direttamente o indirettamente controlla ai sensi dell’articolo 2359 del codice civile il soggetto debitore; 2) partecipa al capitale sociale dello stesso debitore con una percentuale pari o superiore al 25 per cento, alla determinazione della quale concorrono le partecipazioni detenute da sue parti correlate. Non si considerano soci qualificati i soggetti di cui all’articolo 74; d) ai finanziamenti erogati o garantiti dal socio qualificato si aggiungono quelli erogati o garantiti da sue parti correlate; e) per il calcolo della quota di pertinenza del socio qualificato e di sue parti correlate si considera il patrimonio netto contabile, così come risultante dal bilancio relativo all’esercizio precedente, comprensivo dell’utile dello stesso esercizio non distribuito, rettificato in diminuzione per tenere conto: 1) dei crediti risultanti nell’attivo patrimoniale relativi ad obblighi di conferimento ancora non eseguiti; 2) del valore di libro delle azioni proprie in portafoglio; 3) delle perdite subite nella misura in cui entro la data di approvazione del bilancio relativo al secondo esercizio successivo a quello cui le stesse si riferiscono non avvenga la ricostituzione del patrimonio netto mediante l’accantonamento di utili o l’esecuzione di conferimenti in danaro o in natura; 4) del valore di libro o, se minore del relativo patrimonio netto contabile, delle partecipazioni in società controllate e collegate di cui all’articolo 73, comma 1, lettera a) e di cui all’articolo 5, diverse da quelle di cui al successivo comma 5; f) la consistenza media dei finanziamenti di cui al comma 4 si determina sommando il relativo ammontare complessivo esistente al termine di ogni giornata del periodo d’imposta e dividendo tale somma per il numero dei giorni del periodo stesso. Non concorrono alla determinazione della consistenza i finanziamenti infruttiferi erogati o garantiti dai soci qualificati o da sue parti correlate a condizione che la remunerazione media di cui alla lettera g) non sia superiore al tasso ufficiale di riferimento maggiorato di un punto percentuale; g) la remunerazione dei finanziamenti eccedenti è calcolata applicando agli stessi il tasso che corrisponde al rapporto tra la remunerazione complessiva dei finanziamenti di cui al comma 4 maturata nel periodo d’imposta e la consistenza media degli stessi. 4. Ai fini della determinazione del rapporto di cui al comma 1 rilevano i finanziamenti erogati o garantiti dal socio qualificato o da sue parti correlate intendendo per tali quelli derivanti da mutui, da depositi di danaro e da ogni altro rapporto di natura finanziaria. 5. Ai fini della determinazione del rapporto di cui al comma 1 non rilevano i finanziamenti assunti nell’esercizio dell’attività bancaria o dell’attività svolta dai soggetti indicati nell’articolo 1 del decreto legislativo 27 gennaio 1992, n. 87, con esclusione delle società che esercitano in via esclusiva o prevalente l’attività di assunzione di partecipazioni. 6. Si intendono garantiti dal socio o da sue parti correlate i debiti assistiti da garanzie reali, personali e di fatto fornite da tali soggetti anche mediante comportamenti ed atti giuridici che, seppure non formalmente qualificandosi quali prestazioni di garanzia, ottengono lo stesso effetto economico. 7. Il presente articolo non si applica ai contribuenti il cui volume di ricavi non supera le soglie previste per l’applicazione degli studi settore. Si applica, in ogni caso, alle società che esercitano in via esclusiva o prevalente l’attività di assunzione di partecipazioni.“. In precedenza, l’articolo era stato inserito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190. 7 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 120 Definizione del requisito di controllo (1) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 120 Definizione del requisito di controllo (1) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 10 aprile 2025 1. Agli effetti della presente sezione si considerano controllate le società per azioni, in accomandita per azioni, a responsabilità limitata: a) al cui capitale sociale la società o l’ente controllante partecipa direttamente o indirettamente per una percentuale superiore al 50 per cento, da determinarsi relativamente all’ente o società controllante tenendo conto della eventuale demoltiplicazione prodotta dalla catena societaria di controllo, senza considerare le azioni prive del diritto di voto esercitabile nell’assemblea generale richiamata dall’articolo 2346 del codice civile; b) al cui utile di bilancio la società o l’ente controllante partecipa direttamente o indirettamente per una percentuale superiore al 50 per cento da determinarsi relativamente all’ente o società controllante, tenendo conto della eventuale demoltiplicazione prodotta dalla catena societaria di controllo e senza considerare la quota di utile di competenza delle azioni prive del diritto di voto esercitabile nell’assemblea generale richiamata dall’articolo 2346 del codice civile. 1 bis. Si considerano altresì controllate le stabili organizzazioni nel territorio dello Stato, come definite dall’articolo 162, dei soggetti di cui all’articolo 73, comma 1, lettera d), residenti in Stati appartenenti all’Unione europea ovvero in Stati aderenti all’Accordo sullo Spazio economico europeo con il quale l’Italia abbia stipulato un accordo che assicuri un effettivo scambio di informazioni, che rivestono una forma giuridica analoga a quelle di cui al comma 1, con i requisiti di cui al medesimo comma. (2) 2. Il requisito del controllo di cui all’articolo 117, comma 1 deve sussistere sin dall’inizio di ogni esercizio relativamente al quale la società o ente controllante e la società controllata si avvalgono dell’esercizio dell’opzione. Note: (1) Articolo sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190, in vigore dall’1.1.2004. (2) Comma inserito dall’art. 6, comma 2, DLgs. 14.9.2015 n. 147, pubblicato in G.U. 22.9.2015 n. 220. Ai sensi del successivo comma 3, la disposizione si applica a decorrere dal periodo di imposta in corso al 7.10.2015. 10 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- 47. Utili da partecipazione [n.d.r. ex art. 44] | WPITTINI
Consulenza: T.U.I.R. di Walter Pittini < Previous Next > 47. Utili da partecipazione [n.d.r. ex art. 44] Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 31 marzo 2025 1. [...] (2) Indipendentemente dalla delibera assembleare, si presumono prioritariamente distribuiti l’utile dell’esercizio e le riserve diverse da quelle del comma 5 per la quota di esse non accantonata in sospensione di imposta. 2. Nel caso di contratti di cui all’articolo 109, comma 9, lettera b), se l’associante determina il reddito in base alle disposizioni di cui all’articolo 66, gli utili concorrono alla formazione del reddito imponibile complessivo dell’associato nella misura del 58,14 per cento, qualora l’apporto sia superiore al 25 per cento della somma delle rimanenze finali di cui agli articoli 92 e 93 e del costo complessivo dei beni ammortizzabili determinato con i criteri di cui all’articolo 110 al netto dei relativi ammortamenti. Per i contratti stipulati con associanti non residenti, la disposizione del periodo precedente si applica nel rispetto delle condizioni indicate nell’articolo 44, comma 2, lettera a), ultimo periodo; ove tali condizioni non siano rispettate le remunerazioni concorrono alla formazione del reddito per il loro intero ammontare. (3) 3. Nel caso di distribuzione di utili in natura, il valore imponibile è determinato in relazione al valore normale degli stessi alla data individuata dalla lettera a) del comma 2 dell’articolo 109. 4. Nonostante quanto previsto dai commi precedenti, concorrono integralmente alla formazione del reddito imponibile gli utili provenienti da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1; a tali fini, si considerano provenienti da imprese o enti residenti o localizzati in Stati o territori a regime privilegiato gli utili relativi al possesso di partecipazioni dirette in tali soggetti o di partecipazioni di controllo, ai sensi del comma 2 dell’articolo 167, in società residenti all’estero che conseguono utili dalla partecipazione in imprese o enti residenti o localizzati in Stati o territori a regime privilegiato e nei limiti di tali utili. Le disposizioni di cui al periodo precedente non si applicano nel caso in cui gli stessi utili siano già stati imputati al socio ai sensi del comma 6 dell’articolo 167 o sia dimostrato, anche a seguito dell’esercizio dell’interpello di cui al comma 3 dell’articolo 47-bis, il rispetto, sin dal primo periodo di possesso della partecipazione, della condizione di cui al comma 2, lettera b), del medesimo articolo. Ove la dimostrazione operi in applicazione della lettera a) del comma 2 del medesimo articolo 47-bis, per gli utili di cui ai periodi precedenti, è riconosciuto al soggetto controllante, ai sensi del comma 2 dell’articolo 167, residente nel territorio dello Stato, ovvero alle sue controllate residenti percipienti gli utili, un credito d’imposta ai sensi dell’articolo 165 in ragione delle imposte assolte dall’impresa o ente partecipato sugli utili maturati durante il periodo di possesso della partecipazione, in proporzione degli utili conseguiti e nei limiti dell’imposta italiana relativa a tali utili. Ai soli fini dell’applicazione dell’imposta, l’ammontare del credito d’imposta di cui al periodo precedente è computato in aumento del reddito complessivo. Se nella dichiarazione è stato omesso soltanto il computo del credito d’imposta in aumento del reddito complessivo, si può procedere di ufficio alla correzione anche in sede di liquidazione dell’imposta dovuta in base alla dichiarazione dei redditi. Qualora il contribuente intenda far valere la sussistenza, sin dal primo periodo di possesso della partecipazione, della condizione indicata nella lettera b) del comma 2 dell’articolo 47- bis ma non abbia presentato l’istanza di interpello prevista dal comma 3 del medesimo articolo ovvero, avendola presentata, non abbia ricevuto risposta favorevole, la percezione di utili provenienti da partecipazioni in imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1, deve essere segnalata nella dichiarazione dei redditi da parte del socio residente; nei casi di mancata o incompleta indicazione nella dichiarazione dei redditi si applica la sanzione amministrativa prevista dall’articolo 8, comma 3-ter, del decreto legislativo 18 dicembre 1997, n. 471. Le disposizioni di cui al periodo precedente si applicano anche alle remunerazioni di cui all’articolo 109, comma 9, lettera b), relative a contratti stipulati con associanti residenti nei predetti Paesi o territori. (4) (5) 5. Non costituiscono utili le somme e i beni ricevuti dai soci delle società soggette all’imposta sul reddito delle società a titolo di ripartizione di riserve o altri fondi costituiti con sopraprezzi di emissione delle azioni o quote, con interessi di conguaglio versati dai sottoscrittori di nuove azioni o quote, con versamenti fatti dai soci a fondo perduto o in conto capitale e con saldi di rivalutazione monetaria esenti da imposta; tuttavia le somme o il valore normale dei beni ricevuti riducono il costo fiscalmente riconosciuto delle azioni o quote possedute. 6. In caso di aumento del capitale sociale mediante passaggio di riserve o altri fondi a capitale le azioni gratuite di nuova emissione e l’aumento gratuito del valore nominale delle azioni o quote già emesse non costituiscono utili per i soci. Tuttavia se e nella misura in cui l’aumento è avvenuto mediante passaggio a capitale di riserve o fondi diversi da quelli indicati nel comma 5, la riduzione del capitale esuberante successivamente deliberata è considerata distribuzione di utili; la riduzione si imputa con precedenza alla parte dell’aumento complessivo di capitale derivante dai passaggi a capitale di riserve o fondi diversi da quelli indicati nel comma 5, a partire dal meno recente, ferme restando le norme delle leggi in materia di rivalutazione monetaria che dispongono diversamente. 7. Le somme o il valore normale dei beni ricevuti dai soci in caso di recesso, di esclusione, di riscatto e di riduzione del capitale esuberante o di liquidazione anche concorsuale delle società ed enti costituiscono utile per la parte che eccede il prezzo pagato per l’acquisto o la sottoscrizione delle azioni o quote annullate. 8. Le disposizioni del presente articolo valgono, in quanto applicabili, anche per gli utili derivanti dalla partecipazione in enti, diversi dalle società, soggetti all’imposta di cui al titolo II. Note: (1) Articolo sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190, in vigore dall’1.1.2004. Testo precedente: “Art. 44 (Utili da partecipazione). - 1. Non costituiscono utili le somme e i beni ricevuti dai soci delle società soggette all’imposta sul reddito delle persone giuridiche a titolo di ripartizione di riserve o altri fondi costituiti con sopraprezzi di emissione delle azioni o quote, con interessi di conguaglio versati dai sottoscrittori di nuove azioni o quote, con versamenti fatti dai soci a fondo perduto o in conto capitale e con saldi di rivalutazione monetaria esenti da imposta; tuttavia le somme o il valore normale dei beni ricevuti riducono il costo fiscalmente riconosciuto delle azioni o quote possedute. 2. In caso di aumento del capitale sociale mediante passaggio di riserve o altri fondi a capitale le azioni gratuite di nuova emissione e l’aumento gratuito del valore nominale delle azioni o quote già emesse non costituiscono utili per i soci. Tuttavia se e nella misura in cui l’aumento è avvenuto mediante passaggio a capitale di riserve o fondi diversi da quelli indicati nel comma 1, la riduzione del capitale esuberante successivamente deliberata è considerata distribuzione di utili; la riduzione si imputa con precedenza alla parte dell’aumento complessivo di capitale derivante dai passaggi a capitale di riserve o fondi diversi da quelli indicati nel comma 1, a partire dal meno recente, ferme restando le norme delle leggi in materia di rivalutazione monetaria che dispongono diversamente. 3. Le somme o il valore normale dei beni ricevuti dai soci in caso di recesso, di riduzione del capitale esuberante o di liquidazione anche concorsuale delle società ed enti costituiscono utile per la parte che eccede il prezzo pagato per l’acquisto o la sottoscrizione delle azioni o quote annullate. Il credito di imposta di cui all’articolo 14 spetta limitatamente alla parte dell’utile proporzionalmente corrispondente alle riserve, diverse da quelle indicate nel comma 1, anche se imputate a capitale. Resta ferma l’applicazione delle ritenute alla fonte sulle riserve, anche se imputate a capitale, diverse da quelle indicate nel comma 1, attribuite ai soci in dipendenza delle predette operazioni. 4. Le disposizioni del presente articolo valgono, in quanto applicabili, anche per gli utili derivanti dalla partecipazione in enti, diversi dalle società, soggetti all’imposta sul reddito delle persone giuridiche.“. (2) Periodo soppresso dall’art. 1, comma 1004, lett. a), L. 27.12.2017 n. 205, pubblicata in G.U. 29.12.2017 n. 302, S.O. n. 62. Ai sensi del successivo comma 1005, la disposizione si applica ai redditi di capitale percepiti a partire dal 1º gennaio 2018 ed ai redditi diversi realizzati a decorrere dal 1º gennaio 2019. Testo precedente: “Salvi i casi di cui all’articolo 3, comma 3, lettera a), gli utili distribuiti in qualsiasi forma e sotto qualsiasi denominazione dalle società o dagli enti indicati nell’articolo 73, anche in occasione della liquidazione, concorrono alla formazione del reddito imponibile complessivo limitatamente al 40 per cento del loro ammontare.“. Prima di queste modifiche, i dividendi erano tassati in capo alle persone fisiche non imprenditori in caso di partecipazioni qualificate (art. 47 del TUIR; DM 2.4.2008; DM 26.5.2017): - nel limite del 40% (utili formatisi fino all’esercizio in corso al 31.12.2007); - nel limite del 49,72% (utili formatisi dopo l’esercizio in corso al 31.12.2007 e sino all’esercizio in corso al 31.12.2016); - nel limite del 58,14% (utili formatisi a decorrere dall’esercizio successivo a quello in corso al 31.12.2016). (3) Comma sostituito dall’art. 1, comma 1004, lett. b), L. 27.12.2017 n. 205, pubblicata in G.U. 29.12.2017 n. 302, S.O. n. 62. Ai sensi del successivo comma 1005, la disposizione si applica ai redditi di capitale percepiti a partire dal 1º gennaio 2018 ed ai redditi diversi realizzati a decorrere dal 1º gennaio 2019. Testo precedente: “Le remunerazioni dei contratti di cui all’articolo 109, comma 9, lettera b), concorrono alla formazione del reddito imponibile complessivo nella stessa percentuale di cui al comma 1, qualora il valore dell’apporto sia superiore al 5 per cento o al 25 per cento del valore del patrimonio netto contabile risultante dall’ultimo bilancio approvato prima della data di stipula del contratto nel caso in cui si tratti di società i cui titoli sono negoziati in mercati regolamentati o di altre partecipazioni; se l’associante determina il reddito in base alle disposizioni di cui all’articolo 66, gli utili di cui al periodo precedente concorrono alla formazione del reddito imponibile complessivo dell’associato nella misura del 40 per cento, qualora l’apporto è superiore al 25 per cento della somma delle rimanenze finali di cui agli articoli 92 e 93 e del costo complessivo dei beni ammortizzabili determinato con i criteri di cui all’articolo 110 al netto dei relativi ammortamenti. Per i contratti stipulati con associanti non residenti, la disposizione del periodo precedente si applica nel rispetto delle condizioni indicate nell’articolo 44, comma 2, lettera a), ultimo periodo; ove tali condizioni non siano rispettate le remunerazioni concorrono alla formazione del reddito per il loro intero ammontare.“. Per le precedenti modifiche si veda l’art. 2, comma 2, lett. a), DLgs. 18.11.2005 n. 247, pubblicato in G.U. 1.12.2005 n. 280, S.O. n. 183, in vigore dal 2.12.2005. (4) Comma sostituito dall’art. 5, comma 1, lett. a), DLgs. 29.11.2018 n. 142, pubblicato in G.U. 28.12.2018 n. 300. Ai sensi del successivo art. 13, comma 6, le presenti disposizioni, si applicano a decorrere dal periodo di imposta successivo a quello in corso al 31.12.2018, nonchè agli utili percepiti e alle plusvalenze realizzate a decorrere dal medesimo periodo di imposta. Testo precedente: “Nonostante quanto previsto dai commi precedenti, concorrono integralmente alla formazione del reddito imponibile gli utili provenienti da società residenti in Stati o territori a regime fiscale privilegiato inclusi nel decreto o nel provvedimento emanati ai sensi dell’articolo 167, comma 4; a tali fini, si considerano provenienti da società residenti in Stati o territori a regime privilegiato gli utili relativi al possesso di partecipazioni dirette in tali società o di partecipazioni di controllo anche di fatto, diretto o indiretto, in altre società residenti all’estero che conseguono utili dalla partecipazione in società residenti in Stati o territori a regime privilegiato e nei limiti di tali utili. Le disposizioni di cui al periodo precedente non si applicano nel caso in cui gli stessi utili siano già stati imputati al socio ai sensi del comma 1 dello stesso articolo 167 o sia dimostrato, anche a seguito dell’esercizio dell’interpello di cui al comma 5, lettera b), dello stesso articolo 167, il rispetto delle condizioni indicate nella lettera c) del comma 1 dell’articolo 87. Ove la dimostrazione operi in applicazione della lettera a) del medesimo comma 5 dell’articolo 167, per gli utili di cui ai periodi precedenti, è riconosciuto al soggetto controllante residente nel territorio dello Stato, ovvero alle sue controllate residenti percipienti gli utili, un credito d’imposta ai sensi dell’articolo 165 in ragione delle imposte assolte dalla società partecipata sugli utili maturati durante il periodo di possesso della partecipazione, in proporzione degli utili conseguiti e nei limiti dell’imposta italiana relativa a tali utili. Ai soli fini dell’applicazione dell’imposta, l’ammontare del credito d’imposta di cui al periodo precedente è computato in aumento del reddito complessivo. Se nella dichiarazione è stato omesso soltanto il computo del credito d’imposta in aumento del reddito complessivo, si può procedere di ufficio alla correzione anche in sede di liquidazione dell’imposta dovuta in base alla dichiarazione dei redditi. Qualora il contribuente intenda far valere la sussistenza delle condizioni indicate nella lettera c) del comma 1 dell’articolo 87 ma non abbia presentato l’istanza di interpello prevista dalla lettera b) del comma 5 dell’articolo 167 ovvero, avendola presentata, non abbia ricevuto risposta favorevole, la percezione di utili provenienti da partecipazioni in imprese o enti esteri localizzati in Stati o territori inclusi nel decreto o nel provvedimento di cui all’articolo 167, comma 4, deve essere segnalata nella dichiarazione dei redditi da parte del socio residente; nei casi di mancata o incompleta indicazione nella dichiarazione dei redditi si applica la sanzione amministrativa prevista dall’articolo 8, comma 3-ter, del decreto legislativo 18 dicembre 1997, n. 471. Le disposizioni di cui al periodo precedente si applicano anche alle remunerazioni di cui all’articolo 109, comma 9, lettera b), relative a contratti stipulati con associanti residenti nei predetti Paesi o territori.“ Per le precedenti modifiche si vedano: - l’art. 3, comma 1, lett. a), DLgs. 14.9.2015 n. 147, pubblicato in G.U. 22.9.2015 n. 220. Ai sensi del successivo comma 4, la disposizione si applica a decorrere dal periodo di imposta in corso al 7.10.2015, nonchè agli utili distribuiti ed alle plusvalenze realizzate a decorrere dal medesimo periodo di imposta; - l’art. 1, comma 83, lett. c), L. 24.12.2007 n. 244, pubblicata in G.U. 28.12.2007 n. 300, S.O. n. 285; - l’art. 2, comma 2, lett. b), n. 2, DLgs. 18.11.2005 n. 247, pubblicato in G.U. 1.12.2005 n. 280, S.O. n. 183, in vigore dal 2.12.2005. (5) Si veda l’art. 1 co. 87 - 95, L. 29.12.2022 n. 197, pubblicata in G.U. 29.12.2022 n. 303, S.O. n. 43, in merito all’opzione per l’imposta sostitutiva sugli utili black list. Consulenza Fiscale 60 Prenota 31 marzo 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- ART. 100 Oneri di utilità sociale [n.d.r. ex art. 65] (1) | WPITTINI
Consulenza: T.U.I.R. < Previous Next > ART. 100 Oneri di utilità sociale [n.d.r. ex art. 65] (1) Facebook X (Twitter) WhatsApp LinkedIn Pinterest Copia link Ultimo aggiornamento del: 7 aprile 2025 1. Le spese relative ad opere o servizi utilizzabili dalla generalità dei dipendenti o categorie di dipendenti volontariamente sostenute per specifiche finalità di educazione, istruzione, ricreazione, assistenza sociale e sanitaria o culto, sono deducibili per un ammontare complessivo non superiore al 5 per mille dell’ammontare delle spese per prestazioni di lavoro dipendente risultante dalla dichiarazione dei redditi. 2. Sono inoltre deducibili: a) le erogazioni liberali fatte a favore di persone giuridiche che perseguono esclusivamente finalità comprese fra quelle indicate nel comma 1 o finalità di ricerca scientifica, nonché i contributi, le donazioni e le oblazioni di cui all’articolo 10, comma 1, lettera g), per un ammontare complessivamente non superiore al 2 per cento del reddito d’impresa dichiarato; (2) b) le erogazioni liberali fatte a favore di persone giuridiche aventi sede nel Mezzogiorno che perseguono esclusivamente finalità di ricerca scientifica, per un ammontare complessivamente non superiore al 2 per cento del reddito d’impresa dichiarato; (2) c) [...] (3) d) le erogazioni liberali a favore dei concessionari privati per la radiodiffusione sonora a carattere comunitario per un ammontare complessivo non superiore all’1 per cento del reddito imponibile del soggetto che effettua l’erogazione stessa; e) le spese sostenute dai soggetti obbligati alla manutenzione, protezione o restauro delle cose vincolate ai sensi del decreto legislativo 29 ottobre 1999, n. 490 e del decreto del Presidente della Repubblica 30 settembre 1963, n. 1409, nella misura effettivamente rimasta a carico. La necessità delle spese, quando non siano obbligatorie per legge, deve risultare da apposita certificazione rilasciata dalla competente soprintendenza del Ministero per i beni e le attività culturali, previo accertamento della loro congruità effettuato d’intesa con il competente ufficio dell’Agenzia del territorio. La deduzione non spetta in caso di mutamento di destinazione dei beni senza la preventiva autorizzazione dell’Amministrazione per i beni e le attività culturali, di mancato assolvimento degli obblighi di legge per consentire l’esercizio del diritto di prelazione dello Stato sui beni immobili e mobili vincolati e di tentata esportazione non autorizzata di questi ultimi. L’Amministrazione per i beni e le attività culturali dà immediata comunicazione al competente ufficio dell’Agenzia delle entrate delle violazioni che comportano la indeducibilità e dalla data di ricevimento della comunicazione inizia a decorrere il termine per la rettifica della dichiarazione dei redditi; f) le erogazioni liberali in denaro a favore dello Stato, di enti o istituzioni pubbliche, di fondazioni e di associazioni legalmente riconosciute che senza scopo di lucro svolgono o promuovono attività di studio, di ricerca e di documentazione di rilevante valore culturale e artistico, effettuate per l’acquisto, la manutenzione, la protezione o il restauro delle cose indicate nell’articolo 2 del decreto legislativo 29 ottobre 1999, n. 490 e nel decreto del Presidente della Repubblica 30 settembre 1963, n. 1409, ivi comprese le erogazioni effettuate per l’organizzazione di mostre e di esposizioni, che siano di rilevante interesse scientifico o culturale, delle cose anzidette, e per gli studi e le ricerche eventualmente a tal fine necessari. Le mostre, le esposizioni, gli studi e le ricerche devono essere autorizzati, previo parere del competente comitato di settore del Consiglio nazionale per i beni culturali e ambientali, dal Ministero per i beni e le attività culturali, che dovrà approvare la previsione di spesa ed il conto consuntivo. Il Ministero per i beni culturali e ambientali stabilisce i tempi necessari affinché le erogazioni fatte a favore delle associazioni legalmente riconosciute, delle istituzioni e delle fondazioni siano utilizzate per gli scopi preindicati, e controlla l’impiego delle erogazioni stesse. Detti termini possono, per causa non imputabile al donatario, essere prorogati una sola volta. Le erogazioni liberali non integralmente utilizzate nei termini assegnati, ovvero utilizzate non in conformità alla destinazione, affluiscono, nella loro totalità, all’entrata dello Stato; g) le erogazioni liberali in denaro, per importo non superiore al 2 per cento del reddito d’impresa dichiarato, a favore di enti o istituzioni pubbliche, fondazioni e associazioni legalmente riconosciute che senza scopo di lucro svolgono esclusivamente attività nello spettacolo, effettuate per la realizzazione di nuove strutture, per il restauro ed il potenziamento delle strutture esistenti, nonché per la produzione nei vari settori dello spettacolo. Le erogazioni non utilizzate per tali finalità dal percipiente entro il termine di due anni dalla data del ricevimento affluiscono, nella loro totalità, all’entrata dello Stato; h) le erogazioni liberali in denaro, per importo non superiore a 30.000 euro (4) o al 2 per cento del reddito d’impresa dichiarato, a favore delle ONLUS, nonché le iniziative umanitarie, religiose o laiche, gestite da fondazioni, associazioni, comitati ed enti individuati con decreto del Presidente del Consiglio dei Ministri ai sensi dell’articolo 15, comma 1, lettera i-bis), nei Paesi non appartenenti all’OCSE; i) le spese relative all’impiego di lavoratori dipendenti, assunti a tempo indeterminato, utilizzati per prestazioni di servizi erogate a favore di ONLUS, nel limite del cinque per mille dell’ammontare complessivo delle spese per prestazioni di lavoro dipendente, così come risultano dalla dichiarazione dei redditi; [l) le erogazioni liberali in denaro, per importo non superiore a 1.549,37 euro o al 2 per cento del reddito di impresa dichiarato, a favore di associazioni di promozione sociale iscritte nei registri previsti dalle vigenti disposizioni di legge;] (5) m) le erogazioni liberali in denaro a favore dello Stato, delle regioni, degli enti locali territoriali, di enti o istituzioni pubbliche, di fondazioni e di associazioni legalmente riconosciute, per lo svolgimento dei loro compiti istituzionali e per la realizzazione di programmi culturali nei settori dei beni culturali e dello spettacolo. Il Ministro per i beni e le attività culturali individua con proprio decreto periodicamente, sulla base di criteri che saranno definiti sentita la Conferenza unificata di cui all’articolo 8 del decreto legislativo 28 agosto 1997, n. 281, i soggetti e le categorie di soggetti che possono beneficiare delle predette erogazioni liberali; determina, a valere sulla somma allo scopo indicata, le quote assegnate a ciascun ente o soggetto beneficiario; definisce gli obblighi di informazione da parte dei soggetti erogatori e dei soggetti beneficiari; vigila sull’impiego delle erogazioni e comunica, entro il 31 marzo dell’anno successivo a quello di riferimento all’Agenzia delle entrate, l’elenco dei soggetti erogatori e l’ammontare delle erogazioni liberali da essi effettuate. Nel caso che, in un dato anno, le somme complessivamente erogate abbiano superato la somma allo scopo indicata o determinata, i singoli soggetti beneficiari che abbiano ricevuto somme di importo maggiore della quota assegnata dal Ministero per i beni e le attività culturali versano all’entrata dello Stato un importo pari al 37 per cento della differenza; (6) m-bis) le erogazioni liberali in denaro a favore dello Stato e dei comuni, per contributi volontari versati in seguito ad eventi sismici o calamitosi che hanno colpito l’ente in favore del quale si effettua il versamento. Il Ministro dell’economia e delle finanze, con proprio decreto, in seguito ad eventi sismici o calamitosi, sulla base di criteri da definire sentita la Conferenza unificata di cui all’articolo 8 del decreto legislativo 28 agosto 1997, n. 281, individua gli enti che possono beneficiare delle predette erogazioni liberali; determina, a valere sulla somma allo scopo indicata, le quote assegnate a ciascun ente o soggetto beneficiario; definisce gli obblighi di informazione da parte dei soggetti erogatori e dei soggetti beneficiari; vigila sull’impiego delle erogazioni e comunica, entro il 31 marzo dell’anno successivo a quello di riferimento, all’Agenzia delle entrate l’elenco dei soggetti erogatori e l’ammontare delle erogazioni liberali da essi effettuate; (7) (8) n) le erogazioni liberali in denaro a favore di organismi di gestione di parchi e riserve naturali, terrestri e marittimi, statali e regionali, e di ogni altra zona di tutela speciale paesistico-ambientale come individuata dalla vigente disciplina, statale e regionale, nonché gestita dalle associazioni e fondazioni private indicate nell’articolo 154, comma 4, lettera a), effettuate per sostenere attività di conservazione, valorizzazione, studio, ricerca e sviluppo dirette al conseguimento delle finalità di interesse generale cui corrispondono tali ambiti protetti. Il Ministro dell’ambiente e della tutela del territorio individua con proprio decreto, periodicamente, i soggetti e le categorie di soggetti che possono beneficiare delle predette erogazioni liberali; determina, a valere sulla somma allo scopo indicata, le quote assegnate a ciascun ente o soggetto beneficiario. Nel caso che in un dato anno le somme complessivamente erogate abbiano superato la somma allo scopo indicata o determinata i singoli soggetti beneficiari che abbiano ricevuto somme di importo maggiore della quota assegnata dal Ministero dell’ambiente e della tutela del territorio, versano all’entrata dello Stato un importo pari al 37 per cento della differenza; o) le erogazioni liberali in denaro a favore dello Stato, delle regioni, degli enti territoriali, di enti o istituzioni pubbliche, di fondazioni e di associazioni legalmente riconosciute, per la realizzazione di programmi di ricerca scientifica nel settore della sanità autorizzate dal Ministro della salute con apposito decreto che individua annualmente, sulla base di criteri che saranno definiti sentita la Conferenza unificata di cui all’articolo 8 del decreto legislativo 28 agosto 1997, n. 281, i soggetti che possono beneficiare delle predette erogazioni liberali. Il predetto decreto determina altresì, fino a concorrenza delle somme allo scopo indicate, l’ammontare delle erogazioni deducibili per ciascun soggetto erogatore, nonché definisce gli obblighi di informazione da parte dei soggetti erogatori e dei soggetti beneficiari. Il Ministero della salute vigila sull’impiego delle erogazioni e comunica, entro il 31 marzo dell’anno successivo a quello di riferimento, all’Agenzia delle entrate, l’elenco dei soggetti erogatori e l’ammontare delle erogazioni liberali deducibili da essi effettuate; o-bis) le erogazioni liberali a favore degli istituti scolastici di ogni ordine e grado, statali e paritari senza scopo di lucro appartenenti al sistema nazionale di istruzione di cui alla legge 10 marzo 2000, n. 62, e successive modificazioni, nonchè a favore degli istituti tecnici superiori di cui al decreto del Presidente del Consiglio dei ministri 25 gennaio 2008, pubblicato nella Gazzetta Ufficiale n. 86 dell’11 aprile 2008, (9) finalizzate all’innovazione tecnologica, all’edilizia scolastica e all’ampliamento dell’offerta formativa, nel limite del 2 per cento del reddito d’impresa dichiarato e comunque nella misura massima di 70.000 euro annui; la deduzione spetta a condizione che il versamento di tali erogazioni sia eseguito tramite banca o ufficio postale ovvero mediante gli altri sistemi di pagamento previsti dall’articolo 23 del decreto legislativo 9 luglio 1997, n. 241; (10) o-ter) le somme corrisposte, anche su base volontaria al fondo istituito, con mandato senza rappresentanza, presso uno dei consorzi cui le imprese aderiscono in ottemperanza a obblighi di legge, in conformità alle disposizioni di legge o contrattuali, indipendentemente dal trattamento contabile ad esse applicato, a condizione che siano utilizzate in conformità agli scopi di tali consorzi (11). 3. Alle erogazioni liberali in denaro di enti o di istituzioni pubbliche, di fondazioni o di associazioni legalmente riconosciute, effettuate per il pagamento delle spese di difesa dei soggetti ammessi al patrocinio a spese dello Stato, non si applica il limite di cui al comma 1, anche quando il soggetto erogatore non abbia le finalità statutarie istituzionali di cui al medesimo comma 1. 4. Le erogazioni liberali diverse da quelle considerate nei precedenti commi e nel comma 1 dell’articolo 95 non sono ammesse in deduzione. Note: (1) Articolo sostituito dall’art. 1, DLgs. 12.12.2003 n. 344, pubblicato in G.U. 16.12.2003 n. 291, S.O. n. 190, in vigore dall’1.1.2004. (2) In relazione alla deducibilità dal reddito delle erogazioni liberali, si veda l’art. 89, comma 13, DLgs. 3.7.2017 n. 117: “ La deducibilità’ dal reddito imponibile delle erogazioni liberali previste dall’articolo 100, comma 2, lettere a) e b), del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, è consentita a condizione che per le medesime erogazioni liberali il soggetto erogante non usufruisca delle deduzioni previste dalla lettera h) del medesimo articolo 100, comma 2”. Ai sensi dell’art. 104, comma 2, DLgs. n. 117/2017, “le disposizioni del titolo X, salvo quanto previsto dal comma 1, si applicano agli enti iscritti nel Registro unico nazionale del Terzo settore a decorrere dal periodo di imposta successivo all’autorizzazione della Commissione europea di cui all’articolo 101, comma 10, e, comunque, non prima del periodo di imposta successivo di operatività del predetto Registro. Allo stato attuale, si veda l’analoga disposizione di cui all’art. 13, comma 6 del DLgs. 460/97. (3) Lettera abrogata dall’art. 1, comma 355, L. 23.12.2005 n. 266, pubblicata in G.U. 29.12.2005 n. 302, S.O. n. 211, in vigore dall’1.1.2006. Testo precedente: “le erogazioni liberali a favore di università, fondazioni universitarie di cui all’articolo 59, comma 3, della legge 23 dicembre 2000, n. 388, e di istituzioni universitarie pubbliche, degli enti di ricerca pubblici, delle fondazioni e delle associazioni regolarmente riconosciute a norma del regolamento di cui al decreto del Presidente della Repubblica 10 febbraio 2000, n. 361, aventi per oggetto statutario lo svolgimento o la promozione di attività di ricerca scientifica, individuate con decreto del Presidente del Consiglio dei ministri, adottato su proposta del Ministro dell’economia e delle finanze e del Ministro dell’istruzione, dell’università e della ricerca, ovvero degli enti di ricerca vigilati dal ministero dell’Istruzione dell’università e della ricerca, ivi compresi l’Istituto superiore di sanità e l’Istituto superiore per la prevenzione e la sicurezza del lavoro, nonché degli enti parco regionali e nazionali;“. In precedenza, la lettera era stata sostituita dall’art. 14, comma 7, lett. b), DL 14.3.2005 n. 35, convertito, con modificazioni, dalla L. 14.5.2005 n. 80. Testo precedente: “le erogazioni liberali fatte a favore di università e di istituti di istruzione universitaria, per un ammontare complessivamente non superiore al 2 per cento del reddito d’impresa dichiarato;“. (4) Le parole “per importo non superiore a 30.000 euro” sono state sostituite alle precedenti “per importo non superiore a 2.065,83 euro” dall’art. 1, comma 137, lett. b), L. 23.12.2014 n. 190, pubblicata in G.U. 29.12.2014 n. 300, S.O. n. 99, in vigore dall’1.1.2015. Ai sensi del successivo comma 138, la disposizione si applica a decorrere dal periodo di imposta successivo a quello in corso al 31.12.2014. (5) Lettera abrogata dall’art. 102, comma 1, lett. e), DLgs. 3.7.2017 n. 117, pubblicato in G.U. 2.8.2017 n. 179, S.O. n. 43. L’art. 104, comma 1 del DLgs. n. 117/2017, tuttavia, stabilisce che la disposizione si applica “in via transitoria a decorrere dal periodo di imposta successivo a quello in corso al 31 dicembre 2017 e fino al periodo d’imposta di entrata in vigore delle disposizioni di cui al titolo X secondo quanto indicato al comma 2, alle Organizzazioni non lucrative di utilità sociale di cui all’articolo 10, del decreto legislativo 4 dicembre 1997, n. 460 iscritte negli appositi registri, alle organizzazioni di volontariato iscritte nei registri di cui alla legge 11 agosto 1991, n. 266, e alle associazioni di promozione sociale iscritte nei registri nazionali, regionali e delle provincie autonome di Trento e Bolzano previsti dall’articolo 7 della legge 7 dicembre 2000, n. 383”. Si veda, inoltre, la Relazione illustrativa. Successivamente, ai sensi dell’art. 5-sexies, comma 1, DL 16.10.2017 n. 148, convertito, con modificazioni, dalla L. 4.12.2017 n. 172, è stato disposto che “le disposizioni di carattere fiscale richiamate dagli articoli 99, comma 3, e 102, comma 1, del medesimo codice di cui al decreto legislativo n. 117 del 2017 continuano a trovare applicazione senza soluzione di continuità fino al 31 dicembre 2017”. (6) La deducibilità integrale dell’onere compete solo se è effettuata in favore dei soggetti elencati nel DM 3.10.2002, pubblicata in G.U. 15.11.2002 n. 268. (7) Lettera inserita dall’art. 17-bis, comma 1, DL 17.10.2016 n. 189, convertito, con modificazioni, dalla L. 15.12.2016 n. 229. (8) Si veda l’art. 17-quater, comma 4, DL 31.12.2020 n. 183, convertito, con modificazioni, dalla L. 26.2.2021 n. 21. (9) Le parole “nonchè a favore degli istituti tecnici superiori di cui al decreto del Presidente del Consiglio dei ministri 25 gennaio 2008, pubblicato nella Gazzetta Ufficiale n. 86 dell’11 aprile 2008,“ sono state inserite dall’art. 1, comma 294, lett. b), L. 11.12.2016 n. 232, pubblicata in G.U. 21.12.2016 n. 297, S.O. n. 57. (10) Lettera inserita dall’art. 13, comma 3, lett. b), DL 31.1.2007 n. 7, convertito, con modificazioni, dalla L. 2.4.2007 n. 40. Ai sensi del successivo comma 8, la disposizione ha effetto a decorrere dal periodo d’imposta in corso all’1.1.2007. (11) Lettera inserita dall’art. 1, comma 987, L. 28.12.2015 n. 208, pubblicata in G.U. 30.12.2015 n. 302, S.O. n. 70. Ai sensi del successivo comma 989, la disposizione si applica a decorrere dall’esercizio in corso al 31.12.2015. 7 aprile 2025 Commenti Contattaci Contattami per una consulenza! Via Conte Girolamo Giusso, 11/c 70125 Bari, BA, Italia +39 340 715 1940 pittini@live.it Nome Cognome Email Messaggio Grazie! Invio
- Profilo | PITTINI
Non troviamo la pagina che stai cercando Questa pagina non esiste.Vai alla Home e continua a navigare. Vai alla Home
- 404 | PITTINI
There’s Nothing Here... We can’t find the page you’re looking for. Check the URL, or head back home. Go Home
- Autodichiarazione requisiti Temporary framework | PITTINI
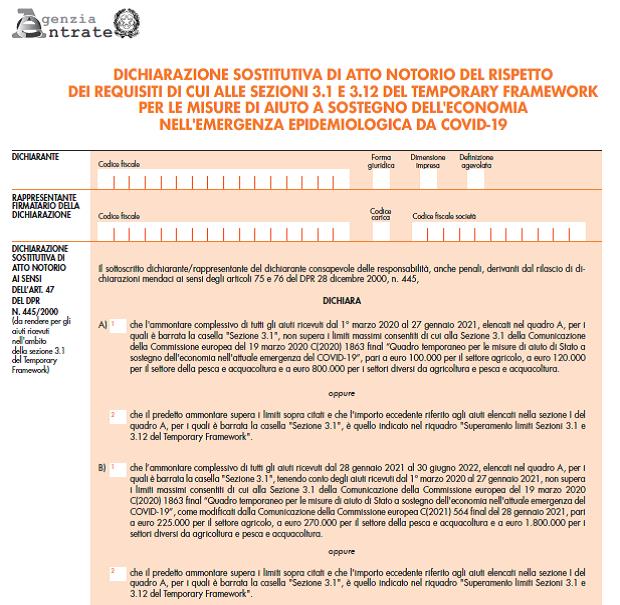
Sei in: PITTINI > RIORDINO > Fiscale > Dichiarazione Autodichiarazione requisiti Temporary framework In questa sezione sono contenute le informazioni relative a "Autodichiarazione requisiti Temporary framework". di Walter Pittini 13 aprile 2025 Che cos'è Chi deve presentare l’autodichiarazione Come e quando si presenta Modello e istruzioni Indichiarazione Prenota 13 aprile 2025 Commenti PITTINI © 2018 PITTINI P.I. 08880560720 70125 Bari, Italia Privacy policy Contattaci Mettiti in contatto con noi Chi siamo Scopri le opportunità di lavoro Cosa facciamo Visualizza le sedi Le nostre competenze Eventi Informazioni su Pittini Richiesta di proposta Comunicati
- Hospitality | PITTINI
< Back Hospitality [object Object] Previous Next
- 404 | PITTINI
There’s Nothing Here... We can’t find the page you’re looking for. Check the URL, or head back home. Go Home